电子测量仪器行业深度解析 市场规模、产业链与未来前景趋势
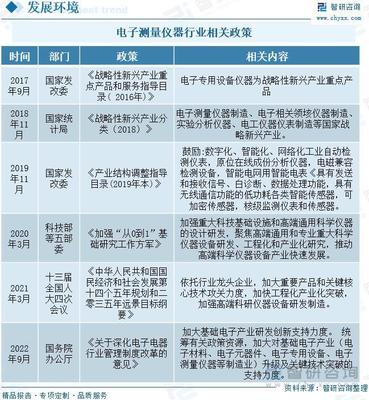
电子测量仪器是现代工业生产和科学研究中不可或缺的基础工具,广泛应用于电子信息、通信、航空航天、国防军工、汽车电子、医疗电子等领域。随着5G、物联网、人工智能等新一代信息技术的快速发展,电子测量仪器行业正迎来新的增长机遇。本文基于智研咨询发布的行业报告,对电子测量仪器行业的市场规模、产业链结构及未来前景趋势进行深度分析。
一、市场规模:全球稳步增长,中国成为重要增长极
从全球市场来看,电子测量仪器行业规模持续扩大。根据智研咨询数据,2022年全球电子测量仪器市场规模约为140亿美元,预计到2028年将超过200亿美元,年复合增长率约为5%-6%。市场增长主要驱动力包括5G通信部署、汽车电子化与智能化、工业物联网普及以及国防开支增加。
中国市场方面,受益于电子信息产业的快速发展和国产替代政策的推进,中国电子测量仪器市场规模增速高于全球平均水平。2022年中国电子测量仪器市场规模约为400亿元人民币,同比增长约10%,预计2025年将突破600亿元。国内企业如普源精电、鼎阳科技、是德科技(中国)等在中低端市场逐步扩大份额,但高端市场仍由是德科技、泰克、罗德与施瓦茨等外资品牌主导。
二、产业链分析:上游核心器件依赖进口,中游竞争分化
电子测量仪器产业链包括上游原材料与核心部件、中游仪器制造、下游应用领域。
- 上游:主要包括芯片(ADC/DAC、FPGA、DSP等)、电子元器件、 PCB、结构件、软件平台等。其中高速高精度ADC、FPGA等核心芯片技术壁垒高,主要依赖进口(如ADI、TI、Xilinx等),是制约国产高端仪器发展的关键瓶颈。国内部分企业开始布局核心芯片研发,但整体国产化率仍较低。
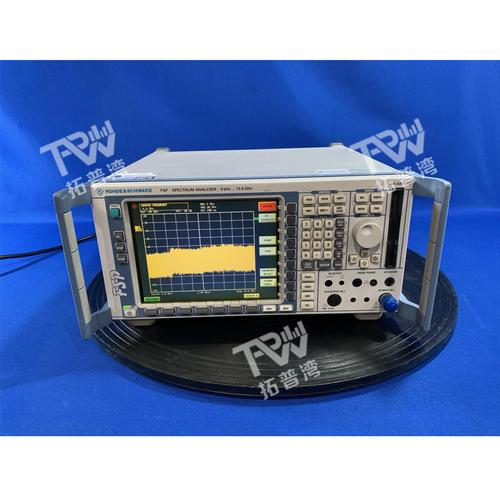
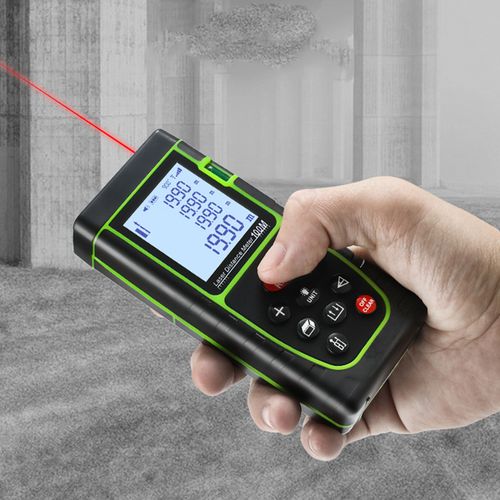
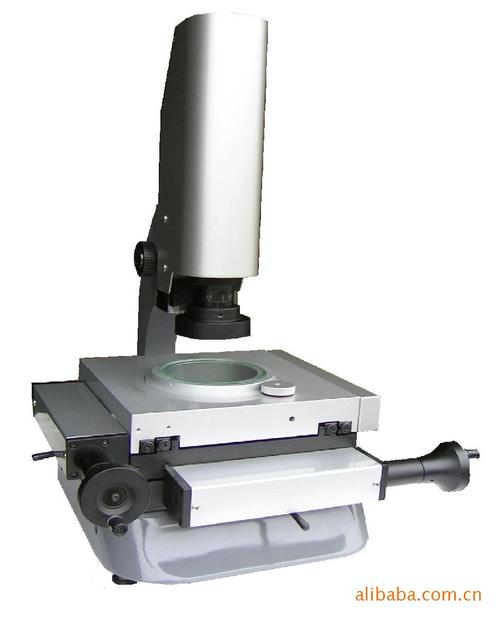
- 中游:电子测量仪器制造分为通用仪器和专用仪器。通用仪器包括示波器、频谱分析仪、信号发生器、万用表、电源等;专用仪器包括通信测试仪、半导体测试设备、电磁兼容测试设备等。全球市场呈现寡头垄断格局,是德科技、泰克、罗德与施瓦茨、安立等占据高端市场主要份额。国内企业在中低端市场具备一定竞争力,并逐步向高端突破。
- 下游:应用领域广泛,包括通信、消费电子、汽车电子、航空航天与国防、工业控制、医疗电子、科研教育等。其中通信和消费电子是最大下游市场,汽车电子和国防军工是增长最快的领域。
三、未来前景与趋势:技术升级与国产替代双轮驱动
- 技术趋势:向高频、高速、高精度、模块化、智能化方向发展,软件定义仪器成为重要趋势。例如,5G/6G通信测试需要毫米波频段仪器;半导体测试需要更高精度的源测量单元;人工智能技术被用于仪器自动校准和故障诊断。
- 市场趋势: (1) 国产替代加速:政策支持及供应链安全需求推动国内企业加大研发,逐步从中低端向高端市场渗透。 (2) 增量市场涌现:新能源汽车、光伏储能、卫星通信、人工智能算力中心等新兴领域带来测试需求。 (3) 服务化转型:仪器租赁、测试服务、校准服务等后市场服务占比提升。
- 挑战与机遇:高端芯片依赖进口、人才短缺、品牌认知度不足是主要挑战;但中国庞大的制造业基础、工程师红利及政策扶持为行业发展提供机遇。预计未来五年,中国电子测量仪器行业将保持10%以上的增速,国产化率有望从目前的不足30%提升至40%以上。
电子测量仪器行业正处于技术变革与市场扩张的交汇期。企业需聚焦核心技术突破,把握新兴应用场景,同时借助资本与政策力量加速国产化进程。智研咨询认为,未来行业竞争将更加激烈,具备自主研发能力和细分市场优势的企业有望脱颖而出。
如若转载,请注明出处:http://www.shaixiyi.com/product/44.html
更新时间:2026-10-30 03:18:32